Domain kino-kritik.de kaufen?
Wir ziehen mit dem Projekt
kino-kritik.de um.
Sind Sie am Kauf der Domain
kino-kritik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kino-kritik.de kaufen?
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **


Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
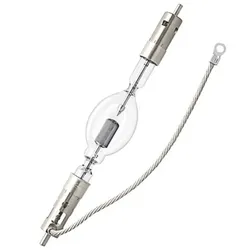
OSRAM XBO 4000W HSA OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 4000W/HSA OFR 29V 135A Die OSRAM XBO 4000W/HSA OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Filmprojektion. Sie erzeugt eine sehr hohe Leuchtdichte und sorgt für eine gleichmäßige, intensive Ausleuchtung großer Leinwände. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer stabil und liefert ein tageslichtähnliches, kontrastreiches Bild mit sehr hoher Farbwiedergabe. Durch den stabilen Lichtbogen und die sofortige Lichtverfügbarkeit eignet sich die Lampe besonders für anspruchsvolle Kinoprojektionssysteme. Technische Daten Leistung: 4000 W Spannung: 29 V Lampenstrom: 135 A Lichtfarbe: tageslichtweiß Farbtemperatur: 6000 K Farbwiedergabeindex: Ra ≥ 96 Lebensdauer: 1000 h Gesamtlänge: 416 mm Durchmesser: 70 mm Sockel: SFaX30-9.5 / SFa30-7.9 Lichtschwerpunkt (LCL): 171 mm Dimmbereich: vorhanden Kabelanschluss: 400 mm Anwendungsbereiche Kinoprojektion Großformat-Filmprojektion Professionelle Kino- und Vorführsysteme Hochleistungsprojektion in großen Veranstaltungsräumen Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks darf die Lampe nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampe arbeitet mit sehr hohen Temperaturen und muss vor der Handhabung vollständig abgekühlt sein. Beim Ein- und Ausbau sind stets geeignete Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1618,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
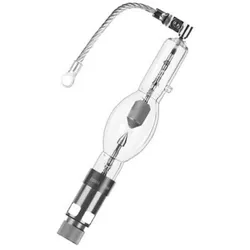
OSRAM XBO 4000W HSA OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 4000W/HSA OFR 29V 135A Die OSRAM XBO 4000W/HSA OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Filmprojektion. Sie erzeugt eine sehr hohe Leuchtdichte und sorgt für eine gleichmäßige, intensive Ausleuchtung großer Leinwände. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer stabil und liefert ein tageslichtähnliches, kontrastreiches Bild mit sehr hoher Farbwiedergabe. Durch den stabilen Lichtbogen und die sofortige Lichtverfügbarkeit eignet sich die Lampe besonders für anspruchsvolle Kinoprojektionssysteme. Technische Daten Leistung: 4000 W Spannung: 29 V Lampenstrom: 135 A Lichtfarbe: tageslichtweiß Farbtemperatur: 6000 K Farbwiedergabeindex: Ra ≥ 96 Lebensdauer: 1000 h Gesamtlänge: 416 mm Durchmesser: 70 mm Sockel: SFaX30-9.5 / SFa30-7.9 Lichtschwerpunkt (LCL): 171 mm Dimmbereich: vorhanden Kabelanschluss: 400 mm Anwendungsbereiche Kinoprojektion Großformat-Filmprojektion Professionelle Kino- und Vorführsysteme Hochleistungsprojektion in großen Veranstaltungsräumen Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks darf die Lampe nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampe arbeitet mit sehr hohen Temperaturen und muss vor der Handhabung vollständig abgekühlt sein. Beim Ein- und Ausbau sind stets geeignete Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1618,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM XBO 2100W DTS OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2100 W/DTS OFR Die OSRAM XBO 2100 W/DTS OFR ist eine leistungsstarke Xenon-Kurzbogenlampe für professionelle Kinoprojektion. Sie wurde für sehr hohe Leuchtdichte und stabile Lichtqualität entwickelt und sorgt für eine besonders helle und gleichmäßige Ausleuchtung der Leinwand. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer konstant und liefert ein tageslichtähnliches, farbtreues Licht. Durch die hohe Lichtbogenstabilität und die integrierte Heißwiederzündungsfunktion steht das Licht nach Unterbrechungen sofort wieder zur Verfügung. Der breite Dimmbereich ermöglicht eine flexible Anpassung an verschiedene Projektionsbedingungen. Technische Daten Leistung: 2100 W Spannung: 26,5 V Stromstärke: 80 A Farbtemperatur: 6000 K (tageslichtweiß) Lebensdauer: 1100 h Länge: 265 mm Durchmesser: 46 mm Sockel: SFc30-20 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Dimmbereich: breit Heißwiederzündung: vorhanden Farbwiedergabe: sehr hoch (typisch Ra > 96 in der XBO-Familie) Anwendungsbereiche Kinoprojektion Professionelle Filmvorführanlagen Großraumprojektion in Kinosälen Digitale Film- und Videoprojektion Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Lampengehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Beim Ein- und Ausbau sind immer die mitgelieferten Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1310,02 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.